
GTI-Di sebuah ruangan yang penuh dengan layar-layar monitor dan peta dunia yang menyala, Andrey Mikhaylishin, CEO JSC BRICS Pay, berdiri di depan timnya. Ia baru saja menyelesaikan wawancara dengan Izvestia, sebuah media Rusia, dan kini menatap proyeksi di dinding: sebuah diagram yang menunjukkan aliran dana lintas batas yang selama ini berbelit-belit, penuh perantara, dan mahal. Ia tahu, ada cara untuk memotongnya.
"Kita akan mengujinya pada paruh kedua tahun 2027," katanya mantap. Kalimat itu bukan sekadar janji, melainkan peta jalan yang telah mereka rancang bertahun-tahun. Tujuannya jelas: memangkas rantai perbankan yang membuat perdagangan lintas batas menjadi lambat dan mahal.
Bayangkan seorang eksportir pupuk di Brasil yang ingin mengirim barang ke importir peralatan di India. Selama ini, transaksi seperti itu harus melewati puluhan perantara: bank koresponden di New York, lembaga kliring dolar, hingga serangkaian konversi mata uang yang menggerus keuntungan. Prosesnya bisa memakan waktu berhari-hari, bahkan berminggu-minggu. Namun, dengan mekanisme yang diusulkan BRICS Pay, semuanya bisa berubah.
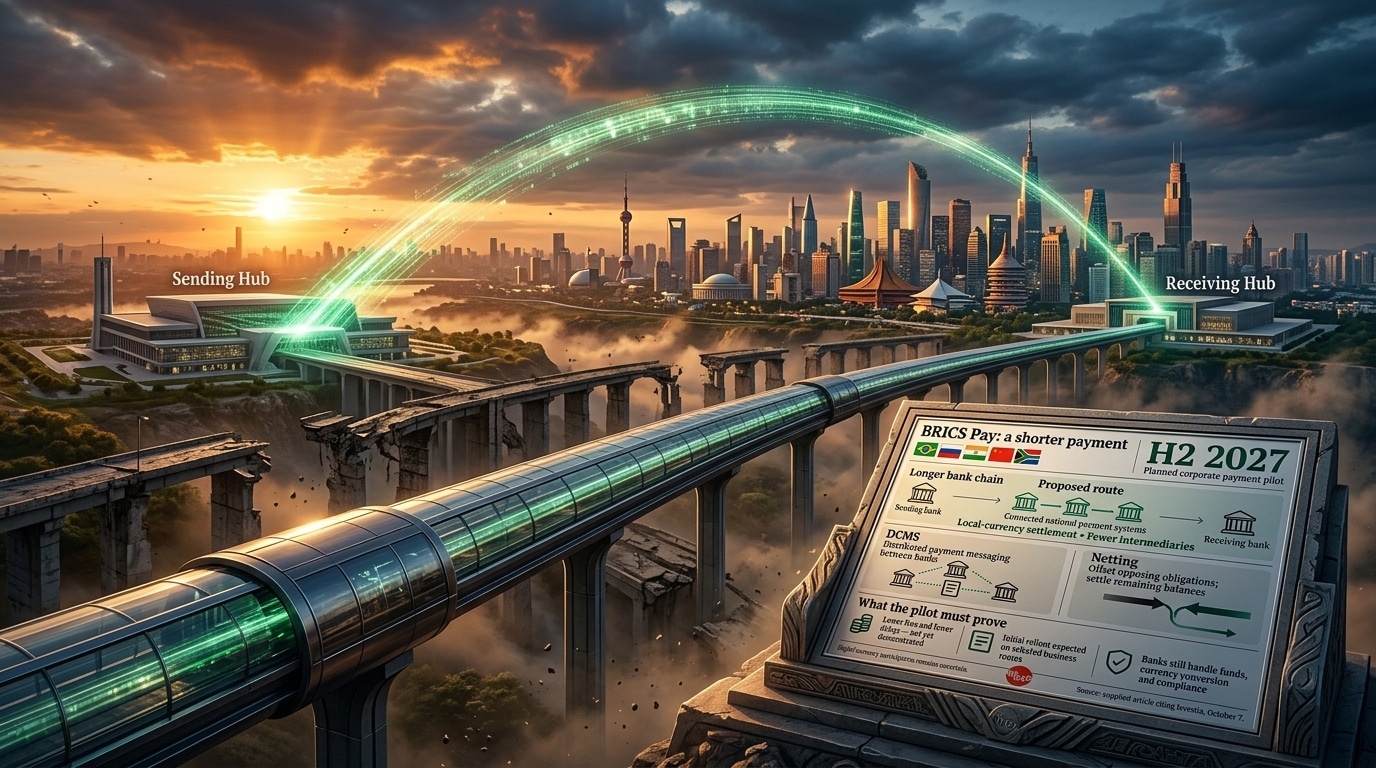
Mekanisme itu bernama "Decentralized Cross-Border Messaging System" (DCMS). Alih-alih bergantung pada satu pusat kendali, sistem ini memungkinkan bank-bank peserta saling bertukar instruksi pembayaran melalui jaringan terdistribusi. Tidak ada lagi otoritas tunggal yang mengatur aliran pesan. Bank-bank itu sendiri tetap menjalankan fungsi pemindahan dana dan konversi mata uang, tetapi kini mereka terhubung dalam sebuah jaringan yang lebih setara.
Di balik layar, sebuah jaringan "blockchain" privat direncanakan akan mencatat setiap kewajiban antarpeserta. Teknologi ini mendukung proses yang disebut *netting*—saling mengompensasi pembayaran yang mengalir berlawanan arah. Jika Brasil berutang kepada India karena impor peralatan, dan India berutang kepada Brasil karena pembelian pupuk, maka kedua kewajiban itu bisa saling menghapus. Yang tersisa hanyalah selisihnya. Bank tidak perlu mentransfer seluruh dana, cukup menyelesaikan saldo akhirnya saja. Jumlah transfer berkurang, kebutuhan dana pun mengecil.
Bagi eksportir logam, pupuk, dan bahan pangan, serta importir peralatan dan perusahaan logistik, janji manis ini terdengar menggoda: biaya lebih rendah, penundaan lebih sedikit. Namun, Mikhaylishin tahu betul bahwa penghematan dan percepatan itu belum terbukti secara nyata. Uji coba tahun 2027 nanti akan menjadi pembuktian sesungguhnya.
Tentu saja, ada syarat yang tidak bisa ditawar. Bank tetap harus memiliki ketersediaan mata uang lokal yang memadai. Mereka juga harus melakukan pemeriksaan nasabah dan menjalankan prosedur pengendalian mata uang. Perluasan sistem ini pun bergantung pada kesesuaian aturan nasional masing-masing negara, keamanan koneksi, dan—yang tak kalah penting—kesepakatan mengenai siapa yang bertanggung jawab jika terjadi kegagalan pembayaran.
Mikhaylishin sempat menyebut tentang ruble digital, yuan, atau mata uang digital bank sentral lainnya yang kelak dapat terhubung ke infrastruktur ini. Namun, ia segera menambahkan bahwa hal itu memerlukan keputusan regulasi dan integrasi teknis tersendiri. Keikutsertaan mereka dalam uji coba 2027 masih belum dapat dipastikan. Terlalu banyak variabel yang harus diselesaikan.
Para analis yang dikutip Izvestia memperkirakan peluncuran awal tidak akan langsung mencakup seluruh negara BRICS. Sebaliknya, uji coba akan dilakukan pada jalur pembayaran bisnis tertentu, dengan jumlah bank dan mata uang yang terbatas. Pendekatan bertahap ini masuk akal. Mereka tidak ingin mengulangi kesalahan sistem yang terlalu ambisius namun rapuh.
Uji coba praktisnya nanti akan menjawab satu pertanyaan kunci: apakah dana dapat sampai ke penerima tanpa intervensi manual atau keterlibatan bank dari negara ketiga? Jika ya, maka jalur-jalur tersebut berhasil beroperasi. Pelaku bisnis yang berpartisipasi akan memiliki cara untuk bertransaksi dengan ketergantungan yang lebih rendah terhadap sistem kliring dolar dan perantara asing.
Bagi Washington, ini bisa menjadi kabar buruk. Saluran keuangan yang selama ini digunakan untuk memberikan tekanan—melalui sanksi dan kontrol atas kliring dolar—akan semakin sempit. Namun, Mikhaylishin tidak mau terlalu cepat berpuas diri. Masalah risiko sanksi yang dihadapi bank-bank peserta belum terselesaikan sepenuhnya. Selama bank-bank itu masih memiliki keterkaitan dengan sistem keuangan global, mereka tetap rentan.
Di ruangan itu, Mikhaylishin menatap kembali diagram di dinding. Tahun 2027 masih dua tahun lagi. Banyak hal yang bisa berubah. Namun, satu hal yang pasti: langkah kecil yang mereka rencanakan ini bisa menjadi awal dari pergeseran besar dalam arsitektur keuangan global. Atau setidaknya, sebuah upaya untuk memangkas rantai perantara yang selama ini mengikat perdagangan lintas batas. Waktu yang akan membuktikan.